La kasko cosa copre? Questa garanzia assicurativa protegge dai danni materiali subiti dalla propria automobile in seguito agli incidenti previsti dal contratto, anche quando la responsabilità è del conducente. Nella formula più ampia può comprendere collisioni con altri veicoli, urti contro ostacoli, uscita di strada e ribaltamento.
Si tratta di una copertura facoltativa che si affianca alla responsabilità civile auto. La RCA risarcisce i danni causati a terzi; la kasko può intervenire sulle riparazioni della vettura assicurata. Per capire quanto possa essere utile, occorre leggere insieme eventi coperti, esclusioni e quota del danno che rimane a proprio carico. Il nome commerciale della garanzia, da solo, non basta a conoscere tutte le condizioni.
La kasko cosa copre in caso di incidente
La funzione della kasko è offrire una tutela per i danni alla propria auto che rientrano nella garanzia acquistata. Un esempio è il tamponamento provocato da una distrazione: la RCA gestisce i danni causati all’altro veicolo, mentre la kasko può indennizzare quelli subiti dalla vettura responsabile, entro i limiti contrattuali.
Una formula completa comprende normalmente anche l’urto contro un muro, un palo o un guardrail, l’uscita di strada e il ribaltamento. La protezione può quindi operare anche in un incidente senza altri veicoli coinvolti. Una manovra sbagliata durante l’ingresso nel garage, per esempio, può rientrare nella copertura per urto contro un ostacolo.
Il danno deve però derivare da un evento assicurato ed essere compatibile con la dinamica dichiarata. La presenza della kasko non rende indennizzabile qualsiasi problema riscontrato sulla carrozzeria o sulla meccanica. Contano anche le condizioni relative ai conducenti ammessi, al territorio e all’utilizzo del mezzo.
Per gli accessori bisogna verificare se sono compresi quelli di serie, gli optional e le apparecchiature installate successivamente. Il contratto può prevedere limiti specifici oppure richiedere che determinati equipaggiamenti siano dichiarati.
Differenza tra kasko completa e mini kasko
La mini kasko, spesso chiamata collisione, offre una protezione più circoscritta. Di norma riguarda i danni derivanti dallo scontro con un altro veicolo identificato; alcune condizioni richiedono espressamente che si tratti di un mezzo a motore immatricolato. L’identificazione della controparte è quindi un requisito da controllare con attenzione.
La kasko completa estende generalmente la tutela a eventi come l’urto contro ostacoli, l’uscita di strada e il ribaltamento. Se durante una manovra colpisci un pilastro, una garanzia limitata alla collisione con un altro veicolo normalmente non interviene, mentre una formula che comprende quell’urto può coprire il danno.
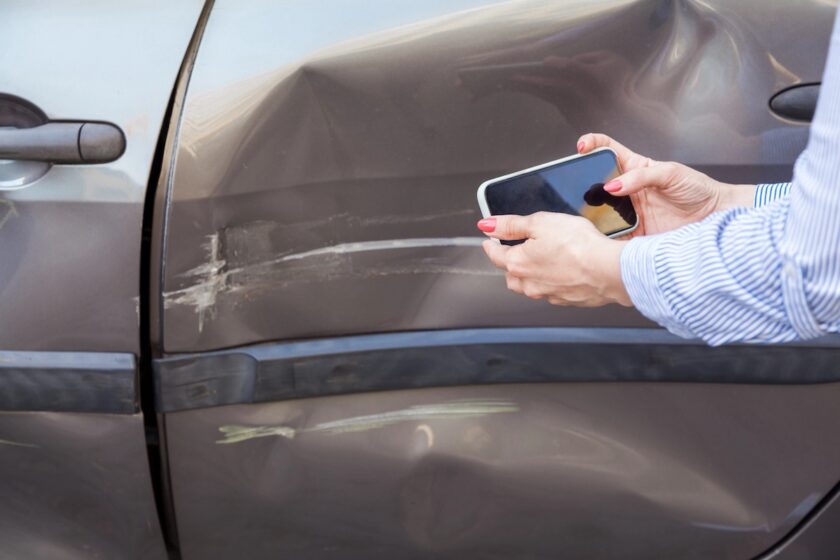
Il caso dell’auto trovata danneggiata in parcheggio richiede una verifica specifica. Una collisione con un veicolo che si allontana, un graffio intenzionale e un urto contro un ostacolo sono eventi diversi. Non basta trovare un segno sulla portiera per stabilire quale garanzia debba pagare.
Bisogna accertare se la polizza comprende i danni durante la sosta, quelli causati da veicoli non identificati e quali prove richiede. Anche due offerte entrambe definite complete possono prevedere condizioni differenti.
Cosa non copre la kasko e quali esclusioni controllare
Furto, incendio, grandine e atti vandalici non vanno considerati automaticamente inclusi nella kasko. Sono rischi normalmente gestiti da garanzie specifiche, eventualmente riunite nello stesso pacchetto assicurativo. Per esempio, un graffio provocato volontariamente da qualcuno richiede di verificare la copertura per gli atti vandalici.
La garanzia non serve neppure a finanziare la manutenzione ordinaria: usura, deterioramento e guasti non riconducibili a un sinistro coperto restano fuori dalla sua funzione. Un danno meccanico conseguente a un incidente assicurato va invece valutato secondo le condizioni previste.
Tra le esclusioni contrattuali da leggere con attenzione rientrano il dolo, la guida sotto l’effetto di alcol o sostanze stupefacenti, la mancanza dell’abilitazione alla guida e la partecipazione a competizioni. Alcune polizze pongono condizioni anche sulla revisione del veicolo o escludono la colpa grave; altre prevedono deroghe. Queste clausole non sono identiche per tutte le compagnie.
La kasko riguarda inoltre il veicolo, non le lesioni del conducente. Per una tutela personale in caso di incidente con responsabilità propria occorre valutare la garanzia infortuni del conducente. Assistenza stradale, auto sostitutiva e tutela legale devono essere verificate separatamente.
Franchigia, scoperto e limiti dell’indennizzo
Un danno coperto può lasciare comunque una spesa a carico dell’assicurato. La franchigia assoluta è una somma che viene sottratta dall’importo indennizzabile. In un esempio semplificato, con un danno riconosciuto di 2.000 euro e una franchigia assoluta di 300 euro, la compagnia paga 1.700 euro. Se il danno non supera la franchigia, non viene corrisposto un indennizzo.
Lo scoperto è invece espresso in percentuale e può prevedere un minimo. Con un danno riconosciuto di 2.000 euro, uno scoperto del 10% e un minimo di 400 euro, il calcolo percentuale dà 200 euro, ma la quota a carico dell’assicurato sale al minimo di 400 euro. L’indennizzo è quindi di 1.600 euro, in assenza di ulteriori limitazioni.
I numeri servono soltanto a spiegare il meccanismo. Per il proprio contratto bisogna verificare come si applicano franchigia, scoperto e relativi minimi. Alcune compagnie offrono condizioni più favorevoli quando la riparazione viene eseguita da una carrozzeria convenzionata.
Conta anche il limite massimo liquidabile. Il valore commerciale del veicolo, la somma assicurata e l’eventuale formula a valore a nuovo possono modificare il risultato. La spesa richiesta per riparare l’auto non coincide necessariamente con quanto verrà riconosciuto dall’assicurazione.
Quando valutare la kasko e cosa fare dopo un danno
La scelta dipende dal valore dell’auto, dalla frequenza di utilizzo, dal costo della garanzia e dalla propria capacità di sostenere una riparazione imprevista. Per una vettura recente o costosa, una copertura dei danni accidentali può avere un peso maggiore nel bilancio familiare. Per un mezzo dal valore commerciale contenuto, invece, va confrontato attentamente il premio con l’indennizzo massimo possibile.
Chiedi preventivi che permettano un confronto omogeneo: stessi eventi assicurati, limiti e quote a tuo carico. Una polizza con premio basso e franchigia elevata può lasciare scoperte proprio le piccole riparazioni che vorresti evitare di pagare. Controlla anche l’ambito territoriale e le condizioni per affidare l’auto ad altri conducenti.
Dopo un incidente, documenta i danni e la dinamica quando puoi farlo in sicurezza. Raccogli i dati delle altre persone coinvolte e degli eventuali testimoni, quindi avvisa tempestivamente la compagnia, rispettando i termini e i canali previsti. In caso di scontro tra veicoli può esserti utile sapere come funziona la constatazione amichevole.
Prima di autorizzare riparazioni non urgenti, concorda con l’assicuratore gli accertamenti necessari e verifica le condizioni applicate dalla carrozzeria scelta. Conserva fotografie, preventivi e fatture. Una descrizione precisa dell’accaduto e documenti coerenti aiutano la compagnia a valutare se il danno rientra nella garanzia e quale importo possa essere liquidato.